Onbetaalde facturen vormen voor veel Belgische ondernemingen een rem op groei, investeringen en financiële stabiliteit. De helft van de bedrijven ondervindt problemen door laattijdige betalingen, terwijl de gemiddelde betaaltermijn in B2B-relaties inmiddels is opgelopen tot meer dan twee maanden.1 Tegelijkertijd komt de cashflow steeds meer onder druk te staan, nemen de financieringskosten toe en zien ondernemingen zich genoodzaakt vermijdbare risico’s te nemen.
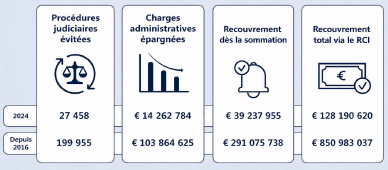
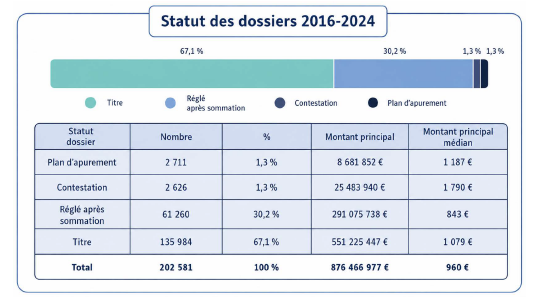
In die context beschikken ondernemingen over een bijzonder doeltreffend maar nog te weinig benut instrument: de IOS-procedure (Invordering van Onbetwiste Schulden). Sinds de invoering ervan in 2016 is deze procedure uitgegroeid tot een snelle, digitale en kostenefficiente manier om onbetaalde B2B-facturen in te vorderen zonder tussenkomst van de rechtbank. Volgens de meest recente cijfers werden in 2024 bijna 28.000 IOS-dossiers opgestart, goed voor meer dan 131 miljoen euro aan openstaande facturen, met een betwistingsgraad van slechts 1,3%. Daarnaast konden sinds 2016 bijna 200.000 rechtszaken worden vermeden, wat ondernemingen samen meer dan 100 miljoen euro aan administratieve lasten bespaarde.2
Voor accountants biedt dit een duidelijke opportuniteit: de IOS-procedure tijdig aanbevelen en opnemen in de debiteurenstrategie van hun clienten. Dit artikel geeft een praktisch overzicht van de werking, de voordelen en de toepassingsvoorwaarden van de procedure, aangevuld met concrete praktische tips om de IOS-procedure structureel te integreren in het dagelijks advies aan ondernemers.
- 1.Wat is de IOS-procedure?
- 2.De mogelijke rol van accountants
- 3.De concrete voordelen voor uw cliënten
- 4.Wanneer de IOS-procedure adviseren? Een praktische beslisboom
- 5.Veelvoorkomende misverstanden bij ondernemers
- 6.Juridisch minimumkader
- 7.Waarom u vandaag al de IOSprocedure mag aanraden
- 8.Conclusie
Wat is de IOS-procedure?
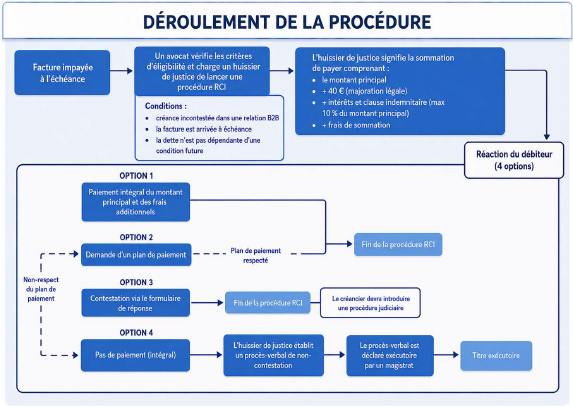
De IOS-procedure is een digitale buitengerechtelijke procedure voor de invordering van onbetwiste B2B-facturen. Ze maakt het mogelijk om binnen een maand en acht dagen een uitvoerbare titel te verkrijgen, zonder tussenkomst van de rechtbank, zonder pleidooien en zonder de gebruikelijke doorlooptijden van een gerechtelijke procedure.
Het juridisch kader is vastgelegd in de artikelen 1394/20 tot en met 1394/27 van het Gerechtelijk Wetboek. In de praktijk verloopt de procedure stapsgewijs:
De schuldeiser vraagt, via zijn advocaat of met ondersteuning van de accountant, een gerechtsdeurwaarder naar keuze om de IOS-procedure op te starten.
Een advocaat onderzoekt eerst of aan de wettelijke voorwaarden is voldaan. Indien de IOS-procedure toepasbaar is, betekent de gerechtsdeurwaarder een aanmaning tot betalen aan de schuldenaar, samen met alle relevante bewijsstukken, evenals het door de wet voorziene antwoordformulier. Hiervoor verplaatst de gerechtsdeurwaarder zich naar het adres van de schuldenaar.
Op de dag van deze betekening start een termijn van een maand waarbinnen de schuldenaar kan reageren. Hij heeft volgende mogelijkheden:
- Hij betaalt het volledige geeiste bedrag, inclusief de kosten van de IOS-procedure. Dit geldt als dading en de procedure wordt afgesloten.
- Hij betwist schriftelijk en op gemotiveerde wijze de schuld. De schuld is in dat geval niet onbetwist en de procedure wordt afgesloten. De schuldeiser zal bijgevolg naar de rechter moeten stappen om alsnog de vordering te innen.
- Hij vraagt betalingsfaciliteiten. Als de schuldeiser het voorstel aanvaardt, wordt de procedure opgeschort zolang de schuldenaar het plan naleeft.
Blijft een reactie uit of wordt het verkregen afbetaalplan niet nageleefd, dan moet nog acht dagen worden gewacht. Deze bijkomende acht dagen dienen om eventuele onderhandelingen alsnog tot een goed einde te brengen. Na deze periode stelt de gerechtsdeurwaarder een proces-verbaal van niet-betwisting op.
Een magistraat van het Beheers- en Toezichtscomite verklaart dit procesverbaal uitvoerbaar via een beveiligd elektronisch platform. Daarmee ontstaat de uitvoerbare titel.
Vervolgens kan de gerechtsdeurwaarder overgaan tot tenuitvoerlegging, die aanvangt met de betekening van het uitvoerbaar verklaarde proces-verbaal van niet-betwisting. De uitvoering kan enkel worden geschorst wanneer de schuldenaar binnen de maand na betekening een procedure voor de rechtbank opstart.
Het volledige dossier wordt beheerd via het Centraal Register voor de Invordering van Onbetwiste Geldschulden (CROS). Dit is een beveiligd digitaal platform dat wordt beheerd door de Nationale Kamer van Gerechtsdeurwaarders.
Opgelet: de IOS-procedure is een administratieve procedure waarbij de rechtbank in principe niet inhoudelijk tussenkomt. Enkel wanneer de schuld tijdig wordt betwist, wordt de procedure stopgezet en moet de schuldeiser desgevallend alsnog de klassieke gerechtelijke procedure opstarten zodat de rechtbank uitspraak kan doen over het geschil.
De mogelijke rol van accountants
In de praktijk zijn accountants uitstekend geplaatst om:
- betalingsachterstanden vroegtijdig te detecteren
- risico’s op cashflowproblemen te signaleren
- clienten te begeleiden bij de keuze van de meest geschikte invorderingsprocedure
- te waken over een consistent debiteurenbeheer
- en te helpen beoordelen of een factuur daadwerkelijk onbetwist is.
Bovendien kan de accountant de drempel verlagen om indien nodig de stap te zetten naar een gerechtsdeurwaarder.
De concrete voordelen voor uw cliënten
Een snelle oplossing
Waar een klassieke gerechtelijke procedure al snel enkele maanden tot meer dan een jaar in beslag neemt, afhankelijk van de doorlooptijd van de rechtbank, kan via de IOS-procedure doorgaans binnen vijf tot tien weken een uitvoerbare titel worden verkregen. Uit de analyse van de eerste 100.000 dossiers blijkt bovendien dat 70% van de processen-verbaal van niet-betwisting binnen die termijn uitvoerbaar werd verklaard.
Lagere kosten
De IOS-procedure is bovendien structureel goedkoper dan een klassieke gerechtelijke procedure. Er zijn immers geen rolrechten of rechtsplegingsvergoeding en er geldt een plafond van maximaal 10% op intresten en schadebedingen. De gemiddelde administratieve lastenverlaging voor rechtbanken en gerechtsdeurwaarders wordt geraamd op 778 euro per dossier, een efficientiewinst die zich gedeeltelijk vertaalt in lagere kosten voor de schuldeiser en schuldenaar.4
Vroegtijdige betaling in 40% van de dossiers
Uit de praktijk blijkt dat twee op de vijf IOSdossiers worden opgelost nog voor er een uitvoerbare titel wordt afgeleverd. In veel gevallen leidt de aanmaning tot betalen door de gerechtsdeurwaarder tot een onmiddellijke betaling of tot een onderhandeld afbetalingsplan.
Lage betwistingsgraad
Slechts 1,3% van de IOS-dossiers wordt effectief betwist. Dit cijfer bevestigt dat de procedure hoofdzakelijk wordt ingezet voor haar doel: de invordering van onbetwiste schulden. De lage betwistingsgraad wijst er bovendien op dat schuldenaren de IOS-procedure ernstig nemen en doorgaans geen discussie voeren over duidelijk verschuldigde bedragen.
Minder relationele schade
Voor de schuldenaar voelt de IOS-procedure minder agressief aan dan een dagvaarding. Gerechtsdeurwaarders stellen bovendien vast dat bedrijven sneller bereid zijn tot dialoog, net omdat er op dat moment nog geen gerechtelijke procedure werd opgestart.
Wanneer de IOS-procedure adviseren? Een praktische beslisboom
Niet elke openstaande factuur komt in aanmerking voor de IOS-procedure. Als accountant kunt u voor uw client een snelle precheck uitvoeren. Een factuur komt in aanmerking wanneer:
- het om een B2B-schuld gaat (beide partijen beschikken over een actief KBO-nummer)
- de schuld vaststaand, opeisbaar en onbetwist is
- er geen sprake is van faillissement, gerechtelijke reorganisatie of collectieve schuldenregeling
- en de vordering betrekking heeft op een geldsom.
De IOS-procedure is uitermate geschikt voor:
- facturen die na een of twee herinneringen onbetaald blijven
- klanten waarbij de relatie professioneel is, maar geen strategisch partnership vereist
- sectoren met grote rotatie zoals bouw, logistiek, consultancy en freelanceactiviteiten
- dossiers waarin al een duidelijke erkenning van de schuld blijkt, bijvoorbeeld via e-mails, bestellingen of eerdere betalingen.
Daartegenover staat dat de procedure minder geschikt is voor:
- dossiers met inhoudelijke betwisting over kwaliteit, levering of prestaties
- consumentenfacturen (althans in de huidige toepassing)
- situaties waarin de schuldenaar duidelijk insolvabel is op basis van een solvabiliteitsanalyse.
Praktisch: hoe integreert u de IOS-procedure in de workflow van uw kantoor?
Stap 1: Vaste criteria instellen
Werk met vooraf bepaalde parameters in uw boekhoudsoftware of dashboard, zoals:
- aantal dagen na vervaldatum
- facturen boven 250 euro
- geen lopende communicatie over klachten of betwistingen
- historiek van laattijdige betalingen bij dezelfde klant.
Automatische alerts helpen om tijdig op te volgen, zowel door u als door uw client.
Stap 2: Heldere communicatie naar de cliënt
Veel ondernemers zijn niet vertrouwd met de IOS-procedure of ervaren ze onterecht als ‘zwaar middel’. Maak daarom expliciet duidelijk dat:
- de IOS-procedure geen gerechtelijke procedure is
- ze in de praktijk veelal leidt tot snellere betaling, vaak nog voordat een uitvoerbare titel nodig is
- de kosten beperkt en voorspelbaar zijn
- enkel onbetwiste vorderingen in aanmerking komen, waardoor misbruik uitgesloten is.
Stap 3: Checklist ‘IOS-klaar?’
Voor elk dossier kan een korte screening volstaan:
- zijn alle bewijsstukken beschikbaar (facturen en factuurvoorwaarden)?
- staat het correcte KBO-nummer vermeld?
- is er geen inhoudelijke betwisting?
- is de vervaldatum overschreden?
Indien aan alle voorwaarden is voldaan, kan het dossier onmiddellijk worden overgemaakt aan een gerechtsdeurwaarder.
Stap 4: Samenwerken met een lokale gerechtsdeurwaarder
Een structurele samenwerking levert belangrijke voordelen op:
- snellere solvabiliteitsinschattingen
- realistische inschatting van de slaagkans
- duidelijke en uniforme rapportering
- efficiente opvolging van afbetalingsplannen.
Uw client kan vrij een gerechtsdeurwaarder kiezen en is hierbij niet gebonden aan de vestigingsplaats van de schuldenaar.
Stap 5: Rapportering
Integreer IOS-metrics in uw periodieke rapportering, zoals:
- aantal openstaande facturen
- aandeel IOS-geschikte dossiers
- gemiddelde doorlooptijd tot betaling
- effectief geinde bedragen na IOS-aanmaning
- uitgespaarde gerechtskosten.
Zo versterkt u niet alleen het debiteurenbeheer van uw client, maar ook uw rol als strategisch financieel adviseur.
Veelvoorkomende misverstanden bij ondernemers
“IOS is agressief en schrikt mijn klanten af.”
In de praktijk is het tegendeel waar. De IOSprocedure wordt doorgaans als minder stigmatiserend ervaren dan een dagvaarding.
“Als de klant reageert, is alles verloren.”
Een betwisting na aanmaning stopt onmiddellijk de IOS-procedure, maar dat betekent niet dat de inspanning verloren is. Integendeel: een gemotiveerde reactie biedt vaak nuttige informatie en kan misverstanden aan het licht brengen die alsnog opgelost worden. De procedure levert dus geen vertraging op, maar net extra duidelijkheid.
“Dit is alleen nuttig voor grote dossiers.”
Ook kleine bedragen komen vaak voor in IOSdossiers: ongeveer 25% betreft vorderingen onder 500 euro. Zelfs beperkte openstaande sommen kunnen dus snel en kostenefficient worden ingevorderd.5
“Het kost veel.”
De IOS-procedure is net ontworpen om de kosten drastisch te verminderen.
Juridisch minimumkader
Voor accountants volstaat het om volgend kernkader te hanteren:
Artikel 1394/20-27 Ger.W. vormt de wettelijke basis van de IOS-procedure.
De procedure is facultatief: een klassieke gerechtelijke procedure blijft mogelijk, maar is doorgaans duurder en trager.
Een factuur wordt als onbetwist beschouwd zodra er geen inhoudelijke betwisting wordt geuit; stilzwijgen geldt in principe niet als betwisting.
De schuldenaar beschikt in principe over een reactietijd van een maand na betekening van de aanmaning.
De gerechtsdeurwaarder voert geen inhoudelijke beoordeling van de gevoerde betwistingen uit: bij elke betwisting, al dan niet gemotiveerd, stopt de IOS-procedure.
Het proces-verbaal van niet-betwisting heeft de uitvoerbare kracht van een vonnis.
Intresten en schadebedingen zijn samen begrensd tot 10% van de hoofdsom.
Waarom u vandaag al de IOSprocedure mag aanraden
In tijden van stijgende rente, toenemende druk op liquiditeit en krappere marges wordt snelle inning van openstaande facturen steeds crucialer. Ondernemingen die hun inningstermijn met slechts enkele dagen kunnen verkorten, realiseren daardoor al een merkbare verbetering van hun structurele cashflow en financiele wendbaarheid.
Met een succesgraad van meer dan 98%, een zeer lage betwistingsgraad en een enorme administratieve lastendaling, geldt de IOSprocedure als een van de zeldzame juridische instrumenten die zowel ondernemingen als de justitiele keten efficientiewinst opleveren.
Conclusie
De IOS-procedure behoort vandaag zonder twijfel tot de snelste, meest kostenefficiente en meest doeltreffende instrumenten voor B2Binvordering in Belgie. Voor accountants ligt hierin een duidelijke opportuniteit om clienten te ondersteunen bij sterker cashflowbeheer, een lager debiteurenrisico en minder juridische kosten.
Door de IOS-procedure als standaardtool in de debiteurenstrategie op te nemen, creeert u extra waarde voor uw clienten op vlak van efficientie, financiele zekerheid en snelheid van inning.
Kortom: de IOS-procedure is geen klassieke juridische procedure, maar een financieel gestuurd invorderingsinstrument. Accountants zijn de professionals bij uitstek om ervoor te zorgen dat ondernemingen dit instrument ook effectief en consequent inzetten.
Lees ook de IOS-barometer op de website van de Nationale Kamer van Gerechtsdeurwaarders.
Sandra Callewaert is kandidaat-gerechtsdeurwaarder, praktijkassistente aan de Universiteit Gent en Nederlandstalig secretaris van de Nationale Kamer van Gerechtsdeurwaarders. Zij combineert academische expertise met praktijkervaring en is actief als opleider, auteur en woordvoerster van de Nationale Kamer van Gerechtsdeurwaarders.