Les factures impayées constituent, pour de nombreuses entreprises belges, un frein à la croissance, aux investissements et à la stabilité financière. La moitié des entreprises rencontrent des difficultés en raison de retards de paiement, tandis que le délai de paiement moyen dans les relations B2B dépasse désormais deux mois.1 Parallèlement, la trésorerie est soumise à une pression croissante, les coûts de financement augmentent et les entreprises se voient contraintes de prendre des risques qui pourraient être évités.
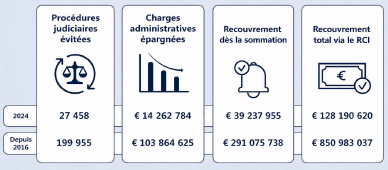
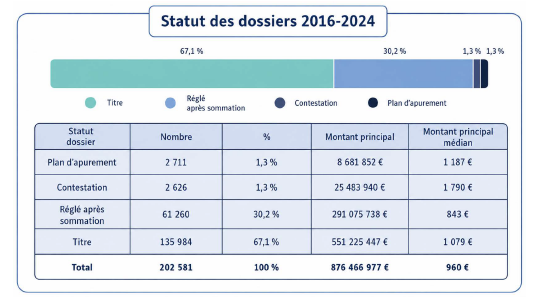
Dans ce contexte, les entreprises disposent d’un instrument particulièrement efficace, mais encore trop peu utilisé : la procédure RCI (Recouvrement de Créances Incontestées). Depuis son introduction en 2016, cette procédure est devenue un moyen rapide, numérique et économique de recouvrer des factures B2B impayées sans intervention du juge. D’après les chiffres les plus récents, près de 28 000 dossiers RCI ont été ouverts en 2024, représentant plus de 131 millions d’euros de factures impayées, avec un taux de contestation de seulement 1,3 %. Depuis 2016, près de 200 000 procédures judiciaires ont en outre pu être évitées, ce qui a permis aux entreprises d’économiser ensemble plus de 100 millions d’euros en charges administratives.2
Pour les experts-comptables, il s’agit d’une réelle opportunité : recommander à temps la procédure RCI et l’intégrer dans la stratégie de gestion des débiteurs de leurs clients. Le présent article propose un aperçu pratique du fonctionnement, des avantages et des conditions d’application de la procédure, complété par des pistes concrètes permettant d’intégrer structurellement la procédure RCI dans les conseils prodigués quotidiennement aux entrepreneurs.
- 1.Qu’est-ce que la procédure RCI ?
- 2.Le rôle potentiel des experts-comptables
- 3.Les avantages concrets pour vos clients
- 4.Quand conseiller la procédure RCI ? Arbre de décision pratique
- 5.Idées reçues fréquentes chez les entrepreneurs
- 6.Cadre juridique minimal
- 7.Raisons pour lesquelles vous pouvez dès aujourd’hui recommander la procédure RCI
- 8.Conclusion
Qu’est-ce que la procédure RCI ?
La procédure RCI est une procédure extrajudiciaire numérique de recouvrement de factures B2B incontestées. Elle permet d’obtenir, dans un délai d’un mois et huit jours, un titre exécutoire, sans intervention du tribunal, sans plaidoiries et sans les délais habituels inhérents à une procédure judiciaire.
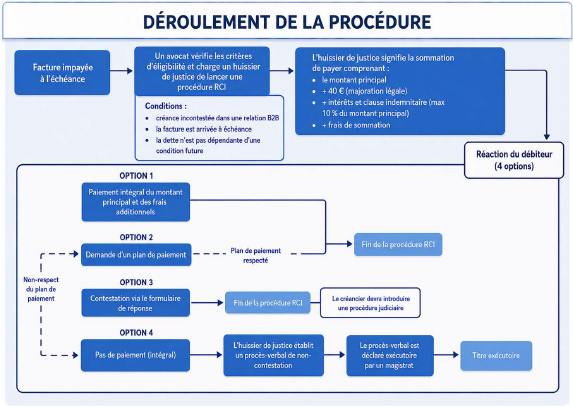
Le cadre juridique est fixé aux articles 1394/20 à 1394/27 du Code judiciaire. Dans la pratique, la procédure se déroule par étapes :
Le créancier demande à un huissier de justice de son choix, par l’intermédiaire de son avocat ou avec l’aide de son expertcomptable, d’entamer la procédure RCI.
Un avocat vérifie d’abord si les conditions légales sont remplies. Si la procédure RCI est applicable, l’huissier de justice signifie au débiteur une sommation de payer, à laquelle sont annexées toutes les pièces probantes pertinentes, ainsi que le formulaire de réponse prévu par la loi. À cette fin, l’huissier de justice se déplace à l’adresse du débiteur.
Le jour de cette notification, un délai d’un mois commence à courir, pendant lequel le débiteur peut réagir. Il dispose des possibilités suivantes :
- Il paie l’intégralité du montant réclamé, y compris les frais de la procédure RCI. Cela vaut comme transaction et la procédure est close.
- Il conteste la dette par écrit et de manière motivée. Dans ce cas, la dette n’est pas incontestée et la procédure est close. Le créancier devra donc saisir le juge pour recouvrer sa créance.
- Il demande des facilités de paiement. Si le créancier accepte la proposition, la procédure est suspendue tant que le débiteur respecte le plan.
En l’absence de réponse ou en cas de non-respect du plan de paiement convenu, il est obligatoire d’attendre encore huit jours. Ces huit jours supplémentaires ont pour but de permettre de mener à bien d’éventuelles négociations. À l’issue de cette période, l’huissier de justice dresse un procès-verbal de non-contestation.
Un magistrat du Comité de gestion et de surveillance déclare ce procès-verbal exécutoire par l’intermédiaire d’une plateforme électronique sécurisée. Le titre exécutoire est ainsi constitué.
L’huissier de justice peut ensuite procéder à l’exécution forcée, qui débute par la signification du procès-verbal de non-contestation déclaré exécutoire. L’exécution ne peut être suspendue que si le débiteur démarre une procédure devant le tribunal dans le mois suivant la signification.
L’intégralité du dossier est gérée via le Registre central pour le recouvrement de dettes d’argent non contestées (Registre central RCI). Il s’agit d’une plateforme numérique sécurisée gérée par la Chambre nationale des huissiers de justice.
Attention : la procédure RCI est une procédure administrative dans laquelle, en principe, le tribunal n’intervient pas sur le fond. Ce n’est que lorsque la dette est contestée dans les délais que la procédure est interrompue et que le créancier doit encore, le cas échéant, démarrer la procédure judiciaire classique afin que le tribunal puisse se prononcer sur le litige.
Le rôle potentiel des experts-comptables
Dans la pratique, les experts-comptables sont particulièrement bien placés pour :
- détecter les retards de paiement à un stade précoce ;
- signaler les risques de problèmes de trésorerie ;
- accompagner leurs clients dans le choix de la procédure de recouvrement la plus appropriée ;
- veiller à une gestion cohérente des débiteurs ;
- et aider à déterminer si une facture est effectivement incontestée.
L’expert-comptable peut solliciter, lorsque cela s’avère nécessaire, le recours à un huissier de justice.
Les avantages concrets pour vos clients
Une solution rapide
Alors qu’une procédure judiciaire classique peut rapidement prendre plusieurs mois, voire plus d’un an, en fonction des délais de traitement du tribunal, la procédure RCI permet généralement d’obtenir un titre exécutoire dans un délai de cinq à dix semaines. L’analyse des 100 000 premiers dossiers montre en outre que 70 % des procès-verbaux de non-contestation ont été déclarés exécutoires dans ce délai.
Des coûts moins élevés
La procédure RCI est en outre structurellement moins coûteuse qu’une procédure judiciaire classique. Elle ne comporte en effet ni droits de mise au rôle ni indemnité de procédure et les intérêts et clauses indemnitaires sont plafonnés à 10 %. La réduction moyenne des charges administratives pour les tribunaux et les huissiers de justice est estimée à 778 euros par dossier, un gain d’efficacité qui se traduit en partie par de moindres coûts tant pour le créancier que pour le débiteur.4
Paiement anticipé dans 40 % des dossiers
Il ressort de la pratique que deux dossiers RCI sur cinq sont résolus avant même qu’un titre exécutoire ne soit délivré. Dans de nombreux cas, la sommation de payer signifiée par l’huissier de justice entraîne un paiement immédiat ou la négociation d’un plan de paiement.
Un faible taux de contestation
Seul 1,3 % des dossiers RCI font effectivement l’objet d’une contestation. Ce chiffre confirme que la procédure est principalement utilisée conformément à sa finalité : le recouvrement de créances incontestées. Le faible taux de contestation indique en outre que les débiteurs prennent la procédure RCI au sérieux et qu’en règle générale, ils ne discutent pas les montants manifestement dus.
Moins d’impact sur la relation commerciale
Pour le débiteur, la procédure RCI est perçue comme moins agressive qu’une citation en justice. Les huissiers de justice constatent en outre que les entreprises sont plus rapidement disposées à dialoguer, précisément parce qu’aucune procédure judiciaire n’a encore été engagée à ce stade.
Quand conseiller la procédure RCI ? Arbre de décision pratique
Les factures impayées ne peuvent pas toutes faire l’objet d’une procédure RCI. En tant qu’expert-comptable, vous pouvez exécuter pour votre client un contrôle préalable rapide. Une facture entre en ligne de compte lorsque :
- il s’agit d’une créance B2B (les deux parties disposent d’un numéro BCE actif) ;
- la créance est certaine, exigible et non contestée ;
- il n’est pas question de faillite, de réorganisation judiciaire ou de règlement collectif de dettes ;
- et la créance porte sur une somme d’argent.
La procédure RCI est particulièrement indiquée en cas de :
- factures qui demeurent impayées après un ou deux rappels ;
- clients avec lesquels la relation est professionnelle, sans toutefois nécessiter un partenariat stratégique ;
- secteurs caractérisés par une forte rotation, tels que la construction, la logistique, le conseil et les activités freelance ;
- dossiers faisant déjà apparaître une reconnaissance explicite de la dette, par exemple au travers d’e-mails, de commandes ou de paiements antérieurs.
En revanche, la procédure est moins adaptée aux :
- dossiers présentant une contestation sur le fond concernant la qualité, la livraison ou les prestations ;
- factures à des consommateurs (du moins dans le cadre de son application actuelle) ;
- situations dans lesquelles une analyse de solvabilité révèle une insolvabilité manifeste du débiteur.
En pratique : comment intégrer la procédure RCI dans le workflow de votre cabinet ?
Étape 1 : Définir des critères fixes
Utilisez des paramètres prédéfinis dans votre logiciel comptable ou votre tableau de bord, tels que :
- le nombre de jours écoulés depuis la date d’échéance ;
- les factures supérieures à 250 euros ;
- l’absence de communication en cours concernant des plaintes ou des contestations ;
- l’historique des retards de paiement du même client.
Des alertes automatiques permettent d’assurer un suivi en temps utile, tant par vous-même que par votre client.
Étape 2 : Communiquer clairement avec le client
De nombreux entrepreneurs connaissent mal la procédure RCI ou la perçoivent à tort comme un « dispositif lourd ». Il convient dès lors d’expliquer clairement que :
- la procédure RCI n’est pas une procédure judiciaire ;
- dans la pratique, elle conduit généralement à un paiement plus rapide, souvent avant même qu’un titre exécutoire ne soit nécessaire ;
- les coûts sont limités et prévisibles ;
- seules les créances incontestées entrent en ligne de compte, ce qui exclut tout abus.
Étape 3 : Checklist « Prêt pour un RCI ? »
Pour chaque dossier, un bref screening peut suffire :
- toutes les pièces probantes sont-elles disponibles (factures et conditions de facturation) ?
- Le numéro BCE correct est-il mentionné ?
- N’existe-t-il aucune contestation sur le fond ?
- La date d’échéance est-elle dépassée ?
Si toutes les conditions sont remplies, le dossier peut être transmis immédiatement à un huissier de justice.
Étape 4 : Collaborer avec un huissier de justice local
Une collaboration structurelle présente des avantages importants :
- des calculs de solvabilité plus rapides ;
- une estimation réaliste des chances de succès ;
- un reporting clair et uniforme ;
- un suivi efficace des plans de paiement.
Votre client est libre de choisir son huissier de justice et n’est pas lié, à cet égard, au lieu d’établissement du débiteur.
Étape 5 : Reporting
Intégrez des indicateurs RCI dans votre reporting périodique, tels que :
- le nombre de factures impayées ;
- la proportion de dossiers éligibles à la procédure RCI ;
- le délai moyen jusqu’au paiement ;
- les montants effectivement recouvrés après une sommation RCI ;
- les frais de justice évités.
De cette manière, vous renforcez non seulement la gestion des débiteurs de votre client, mais également votre rôle de conseiller financier stratégique.
Idées reçues fréquentes chez les entrepreneurs
« La procédure RCI est agressive et fait fuir mes clients. »
Dans la pratique, c’est plutôt l’inverse. La procédure RCI est généralement perçue comme moins stigmatisante qu’une citation en justice.
« Si le client réagit, tout est perdu. »
Une contestation formulée après la sommation met immédiatement fin à la procédure RCI, mais cela ne signifie pas que les efforts consentis ont été vains. Au contraire : une réaction motivée fournit souvent des informations utiles et peut mettre au jour des malentendus qui peuvent encore être dissipés. La procédure n’entraîne donc pas de retard, mais apporte au contraire davantage de clarté.
« Ce n’est utile que pour les dossiers importants. »
Les dossiers RCI comportent fréquemment de petits montants : environ 25 % concernent des créances inférieures à 500 euros. Des montants impayés limités peuvent donc, eux aussi, être recouvrés rapidement et à moindre coût.5
« Cela coûte cher. »
La procédure RCI a précisément été conçue pour réduire considérablement les coûts.
Cadre juridique minimal
Pour les experts-comptables, il suffit de retenir les principes directeurs suivants :
Les articles 1394/20 à 1394/27 du Code judiciaire constituent la base légale de la procédure RCI.
La procédure est facultative : une procédure judiciaire classique reste possible, mais elle est généralement plus coûteuse et plus lente.
Une facture est considérée comme incontestée dès qu’aucune contestation sur le fond n’est formulée ; en principe, le silence ne vaut pas contestation.
Le débiteur dispose en principe d’un délai de réaction d’un mois à compter de la signification de la sommation.
L’huissier de justice ne procède à aucune appréciation sur le fond des contestations formulées : toute contestation, qu’elle soit ou non motivée, met fin à la procédure RCI.
Le procès-verbal de non-contestation a la force exécutoire d’un jugement.
Les intérêts et clauses indemnitaires sont conjointement plafonnés à 10 % du montant principal.
Raisons pour lesquelles vous pouvez dès aujourd’hui recommander la procédure RCI
Dans un contexte de hausse des taux d’intérêt, de pression croissante sur les liquidités et de contraction des marges, le recouvrement rapide des factures impayées devient toujours plus crucial. Les entreprises qui parviennent à réduire leur délai de recouvrement de quelques jours seulement constatent déjà une amélioration sensible de leur trésorerie structurelle et de leur flexibilité financière.
Avec un taux de réussite supérieur à 98 %, un taux de contestation très faible et une réduction considérable des charges administratives, la procédure RCI constitue l’un des rares instruments juridiques générant des gains d’efficacité tant pour les entreprises que pour l’ensemble de la chaîne judiciaire.
Conclusion
Aujourd’hui, la procédure RCI compte incontestablement parmi les instruments de recouvrement B2B les plus rapides, les plus économiques et les plus efficaces de Belgique. Pour les experts-comptables, elle représente une réelle opportunité d’aider leurs clients à renforcer leur gestion de trésorerie, à réduire le risque lié aux débiteurs et à diminuer leurs frais juridiques.
En intégrant la procédure RCI comme outil standard dans la stratégie de gestion des débiteurs, vous créez une valeur ajoutée pour vos clients en termes d’efficacité, de sécurité financière et de rapidité de recouvrement.
En résumé : la procédure RCI n’est pas une procédure judiciaire classique, mais un instrument de recouvrement guidé par des considérations financières. Les experts-comptables sont les professionnels les mieux placés pour veiller à ce que les entreprises utilisent cet instrument de manière effective et cohérente.
Consultez également le baromètre RCI sur le site de la Chambre nationale des huissiers de justice.
Sandra Callewaert est huissière de justice stagiaire, assistante à l’université de Gand et secrétaire néerlandophone de la Chambre nationale des huissiers de justice. Alliant expertise académique et expérience pratique, elle intervient en tant que formatrice, autrice et porte-parole de la Chambre nationale des huissiers de justice.