De definitieve wet en de gezamenlijke technische nota van ITAA en IBR maken duidelijk dat de waarderingsopdracht meer is dan een berekening. Objectiviteit, professionele oordeelsvorming, transparante verslaggeving en een duurzaam onderbouwd werkdossier bepalen mee de geloofwaardigheid van de waarde per 31 december 2025.
- Van ontwerptekst naar uitvoeringspraktijk
- 1.Het wettelijke vertrekpunt scherp afbakenen
- 2.Geen assurance, wel een volwaardige waarderingsopdracht
- 4.Het waarderingsverslag moet zelfstandig leesbaar zijn
- 5.Bron, selectie en verwerking: maak de redenering zichtbaar
- 6.Veronderstellingen, onzekerheden en externe expertise
- 7.AI kan ondersteunen, maar vervangt geen professioneel oordeel
- 8.Het werkdossier als duurzaam geheugen van de opdracht
- Conclusie: de waarde is slechts zo sterk als het dossier erachter
Van ontwerptekst naar uitvoeringspraktijk
In het ITAA-zine van september 2025 lichtten we toe waarom voor de gecertificeerd accountant een sleutelrol is weggelegd bij het bepalen van de referentiewaarde van niet-genoteerde financiele activa. Op dat ogenblik lag nog een ontwerpregeling voor. Inmiddels is het kader definitief: de wet van 6 april 2026 voerde de belasting op meerwaarden op financiele activa in met ingang van 1 januari 2026. ITAA en IBR publiceerden vervolgens een gemeenschappelijke mededeling, een technische nota en beslissingsbomen voor de beroepsbeoefenaars.
Deze bijdrage herneemt niet de algemene werking van de meerwaardebelasting of de klassieke waarderingsmethoden. De focus ligt op wat sinds het vorige artikel voor de waarderingspraktijk is verduidelijkt: wie de opdracht mag uitvoeren, hoe zij moet worden aanvaard en afgebakend, wat een bruikbaar waarderingsverslag moet bevatten en waarom het onderliggende werkdossier ook jaren later nog reconstrueerbaar moet zijn.
Het wettelijke vertrekpunt scherp afbakenen
Artikel 102, § 4, derde lid WIB 92 laat de belastingplichtige toe de waarde op 31 december 2025 uiterlijk op 31 december 2027 te laten bepalen door een bedrijfsrevisor of een gecertificeerd accountant. Dat kan in afwijking van de wettelijke methode van artikel 102, § 4, tweede lid, 2°, c), of voor financiele activa waarop de methoden van het tweede lid niet van toepassing zijn. De wet voegt daar een uitdrukkelijke voorwaarde aan toe: de aangestelde beroepsbeoefenaar mag niet de gebruikelijke beroepsbeoefenaar zijn.
Dat laatste is geen louter formeel selectiecriterium. Volgens de parlementaire toelichting moet de uitsluiting van de gebruikelijke beroepsbeoefenaar de objectiviteit en geloofwaardigheid van de waardering waarborgen. De eerste stap in elk dossier is dus niet de keuze tussen een DCF-, multiple- of kostengebaseerde benadering, maar de beoordeling of de opdracht uberhaupt kan worden aanvaard.
De beslissingsboom van ITAA helpt de gecertificeerd accountant bij die beoordeling. Boekhoudkundige dienstverlening aan de te waarderen vennootschap, een daarmee verbonden vennootschap of de aandeelhouder leidt er conform de beslissingsboom in beginsel toe dat de gecertificeerd accountant als gebruikelijke beroepsbeoefenaar wordt beschouwd en de waarderingsopdracht aldus niet kan aanvaarden. De uitsluiting geldt eveneens wanneer dergelijke boekhoudkundige opdrachten tijdens de voorbije twee jaar werden uitgevoerd. Voor fiscale en andere diensten, en voor diensten binnen hetzelfde kantoor of netwerk, moet de concrete relatie afzonderlijk worden beoordeeld. Het hulpmiddel vervangt de professionele oordeelsvorming niet: de beroepsbeoefenaar blijft zelf verantwoordelijk voor de conclusie dat de waardering objectief en geloofwaardig kan worden uitgevoerd.
Geen assurance, wel een volwaardige waarderingsopdracht
De gemeenschappelijke mededeling kwalificeert de opdracht uitdrukkelijk als een waarderingsopdracht en niet als een assuranceopdracht. De beroepsbeoefenaar verstrekt dus geen controle- of beoordelingszekerheid over de informatie die de opdrachtgever of het management aanlevert. Dat neemt niet weg dat een grondige en dossierspecifieke uitvoering vereist is. Een standaardrapport of een onverklaarde output uit een rekenmodule volstaat niet.
De technische nota van ITAA en IBR biedt hiervoor praktische ondersteuning. Zij heeft geen verplichte normatieve draagwijdte, wijzigt de bestaande normen niet en ontslaat de beroepsbeoefenaar niet van kennis van het juridische en deontologische kader. De nota is daarom te lezen als een praktijkgerichte leidraad die telkens moet worden vertaald naar de aard, omvang en bijzonderheden van het concrete dossier.
Het waarderingsverslag moet zelfstandig leesbaar zijn
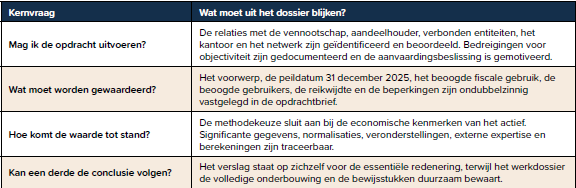
Het verslag moet de beoogde gebruiker in staat stellen de gevolgde redenering en de weerhouden waarde te begrijpen. ‘Zelfstandig leesbaar’ betekent niet dat elk werkdocument integraal in het verslag moet worden opgenomen. Het betekent wel dat alle essentiele schakels van de analyse zichtbaar zijn en dat een betekenisvolle conclusie niet uitsluitend in een niet-overgedragen spreadsheet of in een mondelinge toelichting verscholen blijft.
Een waarderingsverslag bevat in elk geval een heldere beschrijving van:
de opdrachtgever, de te waarderen vennootschap of financiele activa en de identiteit van de beroepsbeoefenaar
de overeengekomen reikwijdte, de peildatum, het beoogde gebruik en de beoogde gebruikers
de vermelding dat de opdracht geen assurance inhoudt en de afbakening van de verantwoordelijkheid voor aangeleverde informatie
het toegepaste waarderingsreferentiekader en de gekozen waarderingsbenadering of -methoden, met motivering
de gebruikte informatiebronnen en de significante basisgegevens, inclusief normalisaties en andere bewerkingen
de belangrijke en bijzondere veronderstellingen, onzekerheden en beperkingen
de inzet van externe deskundigen en de wijze waarop hun bevindingen in de waardering zijn verwerkt
de uiteindelijke waarde en de onderbouwing ervan, de distributiebeperking, de datum en de ondertekening.
Bij toekomstgerichte financiele informatie hoort bovendien een expliciete waarschuwing dat de onderliggende veronderstellingen naar alle waarschijnlijkheid van de realiteit zullen afwijken, omdat verwachte gebeurtenissen zich vaak anders voordoen dan voorzien en de afwijking van materieel belang kan zijn. Die waarschuwing mag geen standaardformule zonder dossierinhoud worden: de belangrijkste veronderstellingen moeten concreet worden beschreven en gemotiveerd.
Bron, selectie en verwerking: maak de redenering zichtbaar
Een waardering wordt pas controleerbaar wanneer een derde niet alleen het cijfer ziet, maar ook de herkomst en de verwerking ervan. Voor elk significant gegeven moeten drie vragen worden beantwoord: waar komt het vandaan, waarom is het relevant en hoe is het in het model verwerkt?
Bij een multiplebenadering vereist dit bijvoorbeeld een onderbouwde selectie van vergelijkbare ondernemingen of transacties, een duidelijke bronvermelding, een toelichting bij toegepaste correcties en een aansluiting tussen ondernemingswaarde en aandelenwaarde.
Bij een DCF-waardering moeten het budget of financieel plan, de aansluiting met historische prestaties, de belangrijkste operationele drijvers, de verdisconteringsvoet en de terminal value inzichtelijk zijn.
Bij een kostengebaseerde benadering moet blijken hoe boekwaarden werden aangepast en hoe met latente fiscale effecten of specifieke activa en verplichtingen werd omgegaan.
Ook normalisaties moeten symmetrisch en economisch onderbouwd zijn. Een correctie kan niet alleen worden weerhouden omdat zij de gewenste waarde verhoogt. De beroepsbeoefenaar moet beoordelen of een post uitzonderlijk, niet-recurrent of niet-marktconform is, en die beoordeling consequent toepassen op kosten en opbrengsten.
Veronderstellingen, onzekerheden en externe expertise
Het verslag moet onderscheid maken tussen objectief vaststelbare gegevens, informatie die door de opdrachtgever of het management werd verstrekt en inschattingen van de beroepsbeoefenaar. Bijzondere veronderstellingen, die afwijken van de feitelijke situatie op de waarderingsdatum, moeten als dusdanig worden benoemd en gemotiveerd.
Ontbrekende, onvolledige of niet-geauditeerde informatie, onzekerheid over prognoses en beperkingen in de uitgevoerde werkzaamheden mogen niet worden weggestopt in algemene disclaimerteksten. Het verslag moet aangeven welke impact zulke elementen op de waardering hebben en of de opdracht, ondanks de beperkingen, nog op voldoende onderbouwde wijze kan worden uitgevoerd. Is dat niet het geval, dan moet de beroepsbeoefenaar heroverwegen of voortzetting mogelijk is.
Wanneer specifieke expertise nodig is, bijvoorbeeld voor vastgoed, technische installaties of andere gespecialiseerde activa, kan een externe deskundige worden ingeschakeld. Het dossier moet dan de aard en reikwijdte van diens werkzaamheden, de deskundigheid en geschiktheid, de relevante objectiviteitsaspecten en de verwerking van de bevindingen documenteren. De eindverantwoordelijkheid voor de eigen waarderingsconclusie blijft bij de ondertekenende beroepsbeoefenaar.
Bij de afronding van de opdracht wordt aan de opdrachtgever een schriftelijke bevestiging gevraagd. Daarin bevestigt de opdrachtgever onder meer dat het definitieve ontwerp van het verslag, de gebruikte methoden, gegevens, veronderstellingen en berekeningen werden nagezien, dat alle belangrijke en relevante informatie werd verstrekt en dat de aard en beperkingen van de opdracht worden begrepen. Deze bevestigingsbrief vervangt de eigen werkzaamheden en professionele oordeelsvorming van de beroepsbeoefenaar niet, maar vormt wel een belangrijk sluitstuk van het werkdossier.
AI kan ondersteunen, maar vervangt geen professioneel oordeel
ITAA en IBR waarschuwen terecht voor waarderingen zonder onderbouwde analyse en voor kritiekloos gebruik van artificiele intelligentie. AI kan nuttig zijn bij voorbereidende of ondersteunende taken, maar mag geen zwarte doos worden die brondata, vergelijkingspunten, assumpties of conclusies genereert zonder verificatie.
Voor elke AI-ondersteunde stap gelden daarom dezelfde basisvragen als voor andere externe informatie: is de bron kenbaar en betrouwbaar, kunnen de totstandkoming en het gebruik van de output voldoende worden gedocumenteerd en verantwoord, zijn de gebruikte gegevens volledig en correct, en heeft de beroepsbeoefenaar de uitkomst zelf kritisch beoordeeld? Vertrouwelijke clientinformatie mag bovendien alleen worden verwerkt binnen de toepasselijke regels rond beroepsgeheim, gegevensbescherming en informatiebeveiliging. Het verslag wordt ondertekend door de beroepsbeoefenaar, niet door de technologie.
Het werkdossier als duurzaam geheugen van de opdracht
Het waarderingsverslag bevat de essentiele redenering, het werkdossier bevat de gedetailleerde onderbouwing en de relevante bewijsstukken. Denk aan de opdrachtbrief en aanvaardingsanalyse, relevante communicatie, ontvangen bronstukken, historische cijfers, prognoses, databankextracten, waarderingsmodellen, sensitiviteitsanalyses, externe deskundigenverslagen, interne review en de finale aansluiting met de gerapporteerde waarde.
Duurzame bewaring is meer dan bestanden opslaan. Websites, databankgegevens en marktinformatie kunnen wijzigen of verdwijnen. Dynamische spreadsheets kunnen later anders rekenen door verbroken koppelingen of gewijzigde software. Bewaar daarom gedateerde bronkopieen, exporteer essentiele externe gegevens, leg modelversies vast en zorg dat formules en aansluitingen leesbaar blijven. Documenteer ook wie welke belangrijke beoordeling heeft gemaakt en op welk ogenblik.
De wet van 6 april 2026 legt voor deze waarderingsopdracht geen afzonderlijke bewaartermijn of aansprakelijkheidsregeling vast. Omdat de waarde pas bij een latere overdracht fiscaal relevant kan worden en een discussie dus veel later kan ontstaan, is een langdurig en dossiermatig onderbouwd bewaarbeleid aangewezen. De concrete termijn moet worden afgestemd op de toepasselijke wettelijke, deontologische, contractuele, aansprakelijkheids- en gegevensbeschermingsregels. Een mechanische verwijzing naar een algemene termijn is minder belangrijk dan de zekerheid dat het dossier beschikbaar blijft zolang de waardering redelijkerwijs nog moet kunnen worden verklaard en verdedigd.
Conclusie: de waarde is slechts zo sterk als het dossier erachter
De definitieve regeling bevestigt de belangrijke rol van de gecertificeerd accountant en de bedrijfsrevisor, maar koppelt die rol aan duidelijke verantwoordelijkheden. De beroepsbeoefenaar moet voor de aanvaarding vaststellen dat objectiviteit en geloofwaardigheid gewaarborgd zijn, een passende opdrachtbrief opstellen, een dossierspecifieke methode en onderbouwde veronderstellingen hanteren, transparant rapporteren en het volledige waarderingstraject duurzaam documenteren.
Daarmee verschuift de aandacht van “een waarde berekenen” naar “een waarde professioneel kunnen uitleggen en verdedigen”. Precies dat onderscheid zal bepalen of het verslag ook jaren later nog bruikbaar is voor de opdrachtgever en overtuigend blijft bij fiscale beoordeling of betwisting.
Arne Coeman is Partner bij allround ondernemingsadviseur VGD. Vanuit een stevige basis als accountant groeide hij uit tot expert in Corporate Finance. Samen met zijn team begeleidt hij ondernemers in hun overnametraject, van strategie en fiscaliteit tot financiele structurering.