La loi définitive et la note technique commune de l’ITAA et de l’IRE indiquent clairement que la mission de valorisation ne se résume pas à un calcul. L’objectivité, le jugement professionnel, la transparence du rapport et un dossier de travail solidement documenté sont autant d’éléments qui contribuent à déterminer la crédibilité de la valeur au 31 décembre 2025.
- Du projet de texte à la mise en oeuvre
- 1.Délimiter précisément le point de départ légal
- 2.Pas de mission d’assurance, mais une véritable mission de valorisation
- 3.De l’acceptation de la mission au rapport : une chaîne documentaire continue
- 4.Le rapport de valorisation doit pouvoir être lu de manière autonome
- 5.Source, sélection et traitement : faire apparaître le raisonnement
- 6.Hypothèses, incertitudes et expertise externe
- 7.L’IA peut apporter un soutien, mais ne remplace pas le jugement professionnel
- 8.Le dossier de travail comme mémoire durable de la mission
- Conclusion : La solidité de la valeur repose sur celle du dossier qui la sous-tend
Du projet de texte à la mise en oeuvre
Dans l’ITAA-zine de septembre 2025, nous expliquions pourquoi l’expert-comptable certifié est appelé à jouer un rôle clé dans la détermination de la valeur de référence des actifs financiers non cotés. À l’époque, il ne s’agissait encore que d’un projet de réglementation. Depuis lors, le cadre est définitif : la loi du 6 avril 2026 a introduit l’impôt sur les plus-values sur les actifs financiers à compter du 1er janvier 2026. L’ITAA et l’IRE ont ensuite publié une communication commune, une note technique et des arbres de décision à l’intention des professionnels.
La présente contribution ne revient ni sur le fonctionnement général de l’impôt sur les plus-values ni sur les méthodes de valorisation classiques. Elle se concentre sur les éléments qui ont été précisés pour la pratique de la valorisation depuis la publication de l’article précédent : qui peut exécuter la mission, comment celle-ci doit-elle être acceptée et délimitée, que doit contenir un rapport de valorisation exploitable et pourquoi le dossier de travail sous-jacent doit-il pouvoir être reconstitué, même plusieurs années plus tard.
Délimiter précisément le point de départ légal
En vertu de l’article 102, § 4, alinéa 3 du CIR 92, le contribuable peut faire déterminer la valeur au 31 décembre 2025 par un réviseur d’entreprises ou un expert-comptable certifié, et ce, au plus tard le 31 décembre 2027. Cette possibilité existe par dérogation à la méthode légale prévue à l’article 102, § 4, alinéa 2, 2°, c), ou pour les actifs financiers à l’égard desquels les méthodes visées à l’alinéa 2 ne trouvent pas à s’appliquer. La loi y ajoute une condition expresse : le professionnel désigné ne peut pas être le professionnel habituel.
Ce dernier élément ne constitue pas un simple critère formel de sélection. Selon les travaux parlementaires, l’exclusion du professionnel habituel vise à garantir l’objectivité et la crédibilité de la valorisation. La première étape de chaque dossier ne consiste donc pas à choisir entre une approche DCF, une méthode des multiples ou une approche fondée sur les coûts, mais à déterminer si la mission peut effectivement être acceptée.
L’arbre de décision de l’ITAA aide l’expertcomptable certifié à procéder à cette appréciation. Selon cet arbre de décision, la fourniture de services comptables à la société dont les actions doivent être valorisées, à une société qui lui est liée ou à l’actionnaire conduit en principe à considérer l’expert-comptable certifié comme le professionnel habituel, de sorte qu’il ne peut accepter la mission de valorisation. Cette exclusion s’applique également lorsque de telles missions comptables ont été exécutées au cours des deux dernières années. Pour ce qui est des services fiscaux et autres, ainsi que des services fournis au sein du même cabinet ou réseau, la relation concrète doit être appréciée de manière distincte. Cet outil ne remplace pas le jugement professionnel : le professionnel conserve, à lui seul, la responsabilité de conclure que la valorisation peut être réalisée de manière objective et crédible.
Pas de mission d’assurance, mais une véritable mission de valorisation
La communication commune qualifie expressément la mission de mission de valorisation et non de mission d’assurance. Le professionnel ne fournit dès lors aucune assurance de contrôle ou d’examen limité quant aux informations communiquées par le donneur de mission ou la direction. Cela n’enlève rien à la nécessité d’une exécution rigoureuse et adaptée aux spécificités du dossier. Un rapport standardisé ou le résultat non commenté provenant d’un module de calcul ne suffit pas.
La note technique de l’ITAA et de l’IRE offre un soutien pratique à cet égard. Elle ne revêt pas de portée normative obligatoire, ne modifie pas les normes existantes et ne dispense pas le professionnel de la connaissance du cadre juridique et déontologique. Elle doit dès lors être considérée comme un guide axé sur la pratique qu’il convient, dans chaque cas, d’adapter à la nature, à l’étendue et aux particularités du dossier concret.
De l’acceptation de la mission au rapport : une chaîne documentaire continue
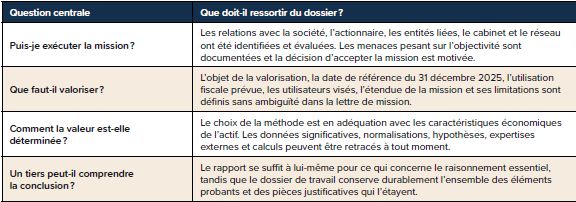
Un rapport crédible se construit avant même le premier calcul. Les choix opérés lors de l’acceptation de la mission, de la collecte d’informations, de la sélection de la méthode, de la formulation des hypothèses et de l’établissement du rapport doivent s’inscrire dans une démarche cohérente. Les quatre questions suivantes peuvent servir de fil conducteur :
Le rapport de valorisation doit pouvoir être lu de manière autonome
Le rapport doit permettre à l’utilisateur visé de comprendre le raisonnement suivi et la valeur retenue. « Pouvoir être lu de manière autonome » ne veut pas dire que tout document de travail doit y être repris intégralement. Cela signifie toutefois que tous les maillons essentiels de l’analyse doivent apparaître clairement et qu’une conclusion significative ne peut demeurer enfouie dans un tableur non communiqué ou dans de simples explications orales.
Un rapport de valorisation contient en tout état de cause une description claire :
du donneur de mission, de la société ou des actifs financiers à valoriser et de l’identité du professionnel ;
du périmètre convenu de la mission, de la date de référence, de l’usage prévu et des utilisateurs prévus ;
de la mention que la mission ne comporte aucune assurance, ainsi que de la limitation de la responsabilité relative aux informations fournies ;
du référentiel de valeurs adopté et de l’approche ou des méthodes de valorisation choisies, avec la justification ;
des sources d’information utilisées et des données de base significatives, y compris les normalisations et autres traitements ;
des hypothèses importantes et particulières, des incertitudes et des limitations ;
du recours à des experts externes et de la manière dont leurs conclusions ont été intégrées dans la valorisation ;
de la valeur finale et de sa justification, de la restriction de diffusion, de la date et de la signature.
En présence d’informations financières prospectives, il convient en outre d’insérer un avertissement explicite indiquant que les hypothèses sous-jacentes sont susceptibles de s’écarter de la réalité, dès lors que, souvent, les événements attendus ne se déroulent pas comme prévu, et que cet écart peut être significatif. Cet avertissement ne peut se réduire à une formule standard dépourvue de lien avec le dossier : les principales hypothèses doivent être décrites et justifiées concrètement.
Source, sélection et traitement : faire apparaître le raisonnement
Une valorisation ne devient vérifiable que lorsqu’un tiers peut comprendre non seulement le chiffre obtenu, mais également son origine et son traitement. Pour chaque donnée significative, il convient de répondre à trois questions : d’où provient-elle, pourquoi est-elle pertinente et comment a-t-elle été intégrée dans le modèle.
Dans le cadre d’une approche fondée sur les multiples, cela suppose par exemple une sélection justifiée d’entreprises ou de transactions comparables, une indication claire des sources, une explication des corrections appliquées et un rapprochement entre la valeur d’entreprise et la valeur des actions.
En cas de valorisation DCF, le budget ou le plan financier, le rapprochement avec les performances historiques, les principaux leviers opérationnels, le taux d’actualisation et la terminal value doivent être clairement explicités.
Dans une approche fondée sur les coûts, les ajustements apportés aux valeurs comptables ainsi que le traitement réservé aux effets fiscaux latents et aux actifs et passifs spécifiques doivent pouvoir être identifiés.
Les normalisations doivent elles aussi être symétriques et économiquement justifiées. Une correction ne peut être retenue uniquement parce qu’elle augmente la valeur souhaitée. Le professionnel doit apprécier si un poste présente un caractère exceptionnel, non récurrent ou non conforme au marché et appliquer cette appréciation de manière cohérente aux charges comme aux produits.
Hypothèses, incertitudes et expertise externe
Le rapport doit établir une distinction entre les données objectivement déterminables, les informations fournies par le donneur de mission ou la direction et les estimations du professionnel. Les hypothèses particulières qui s’écartent de la situation de fait à la date de valorisation doivent être identifiées comme telles et justifiées.
Les informations manquantes, incomplètes ou non auditées, les incertitudes relatives aux prévisions et les limitations affectant les travaux réalisés ne peuvent être dissimulées dans des clauses générales de non-responsabilité. Le rapport doit faire état de l’incidence de ces éléments sur la valorisation et préciser si, nonobstant ces limitations, la mission peut encore être exécutée sur une base suffisamment étayée. Si tel n’est pas le cas, le professionnel doit reconsi dérer la possibilité de poursuivre la mission.
Lorsqu’une expertise spécifique est nécessaire, par exemple en matière de biens immobiliers, d’installations techniques ou d’autres actifs spécifiques, il peut être fait appel à un expert externe. Le dossier doit alors documenter la nature et l’étendue des travaux de celui-ci, ses connaissances, ses compétences et son expertise, les aspects pertinents liés à son objectivité ainsi que le traitement réservé à ses conclusions. Le professionnel signataire demeure pleinement responsable de sa propre conclusion de valorisation.
À l’issue de la mission, une confirmation écrite est demandée au donneur de mission. Dans ce document, ce dernier confirme notamment avoir examiné le projet de rapport final, les méthodes, les données, les hypothèses utilisées ainsi que les calculs effectués, avoir fourni toutes les informations significatives et pertinentes et comprendre la nature et les limitations de la mission. Cette lettre d’affirmation ne remplace ni les travaux propres du professionnel ni son jugement professionnel, mais constitue néanmoins un élément essentiel venant finaliser le dossier de travail.
L’IA peut apporter un soutien, mais ne remplace pas le jugement professionnel
L’ITAA et l’IRE mettent en garde, à juste titre, contre les valorisations dépourvues d’analyse étayée et contre l’utilisation non critique de l’intelligence artificielle. L’IA peut être utile pour des tâches préparatoires ou de soutien, mais ne peut devenir une « boîte noire » produisant des données sources, des éléments de comparaison, des hypothèses ou des conclusions sans vérification.
Pour chaque étape faisant appel à l’IA, les mêmes questions fondamentales que celles applicables aux autres informations externes se posent : la source est-elle identifiable et fiable ? La manière dont le résultat a été obtenu et utilisé peut-elle être suffisamment documentée et justifiée ? Les données utilisées sont-elles complètes et exactes ? Le professionnel a-t-il lui-même porté une appréciation critique sur le résultat ? Les informations confidentielles relatives au client ne peuvent en outre être traitées que dans le respect des règles applicables en matière de secret professionnel, de protection des données et de sécurité de l’information. Le rapport est signé par le professionnel, et non par la technologie.
Le dossier de travail comme mémoire durable de la mission
Le rapport de valorisation contient le raisonnement essentiel, tandis que le dossier de travail contient les éléments détaillés qui le justifient ainsi que les pièces probantes pertinentes. Il peut notamment s’agir de la lettre de mission et de l’analyse d’acceptation, des communications importantes, des documents sources reçus, des chiffres historiques, des prévisions, des extraits de bases de données, des modèles de valorisation, des analyses de sensibilité, des rapports d’experts externes, de la révision interne et du rapprochement final avec la valeur rapportée.
Une conservation durable ne se borne pas au simple stockage de fichiers. Les sites internet, les éléments provenant de bases de données et les informations de marché peuvent être modifiés ou disparaître. Les tableurs dynamiques peuvent produire ultérieurement des résultats différents en raison de liens rompus ou de modifications apportées aux logiciels. Il convient dès lors de conserver des copies datées des sources, d’exporter les données externes essentielles, de figer les versions des modèles et de veiller à ce que les formules et rapprochements restent lisibles. Documentez également qui a procédé à quelle appréciation importante et à quel moment.
La loi du 6 avril 2026 ne prévoit, pour cette mission de valorisation, ni délai de conservation spécifique ni régime de responsabilité distinct. Étant donné qu’il est possible que la valeur ne devienne fiscalement pertinente qu’au moment d’une cession ultérieure et qu’une contestation peut dès lors survenir bien plus tard, il est recommandé de prévoir une politique de conservation à long terme, dûment documentée concernant le dossier. La durée concrète doit s’aligner sur les règles légales, déontologiques, contractuelles, de responsabilité et de protection des données applicables.
L’essentiel n’est pas la référence mécanique à un délai général unique, mais la garantie que le dossier restera disponible aussi longtemps que la valorisation devra raisonnablement pouvoir être expliquée et défendue.
Conclusion : La solidité de la valeur repose sur celle du dossier qui la sous-tend
La réglementation définitive confirme le rôle important de l’expert-comptable certifié et du réviseur d’entreprises, tout en assortissant ce rôle de responsabilités clairement définies. Avant d’accepter la mission, le professionnel doit s’assurer que l’objectivité et la crédibilité sont garanties, établir une lettre de mission appropriée, appliquer une méthode adaptée au dossier et des hypothèses dûment étayées, faire preuve de transparence dans son rapport et documenter durablement l’ensemble du processus de valorisation.
Dès lors, l’accent ne porte plus sur le fait de « calculer une valeur », mais sur celui d’« être en mesure de l’expliquer et de la défendre de manière professionnelle ». C’est précisément cette distinction qui déterminera, à terme, si le rapport conserve son utilité pour le donneur de mission et son caractère convaincant dans le cadre d’une appréciation ou d’un litige fiscal.
Arne Coeman est associe chez VGD, cabinet de conseil aux entreprises polyvalent. Fort d’une solide experience en tant que expert-comptable, il est devenu un expert en finance d’entreprise. Avec son equipe, il accompagne les entrepreneurs dans leur processus d’acquisition, de la strategie a la fiscalite en passant par la structuration financiere.