Voor investeringen die vanaf 1 januari 2025 zijn verworven of tot stand gebracht en in aanmerking kunnen komen voor de verhoogde thematische investeringsaftrek (artikel 69/1 WIB 92), werd een overgangsregeling ingevoerd bij het koninklijk besluit van 20 december 2024 (B.S. 30.12.2024, Numac 2024011897), gewijzigd en aangevuld in 2025 en 2026. Hieronder vindt u, in de vorm van vragen en antwoorden en praktijkvoorbeelden, de essentie die u aan uw cliënten moet meedelen — en de duiding van het ITAA om u daarbij te begeleiden.
FAQ
1. Welke cliënten vallen onder de tolerantie?
Alle belastingplichtigen — zowel vennootschappen (VenB) als natuurlijke personen (PB) — die vanaf 1 januari 2025 een vast actief verwerven of tot stand brengen dat recht kan geven op de verhoogde thematische investeringsaftrek bedoeld in artikel 69/1 WIB 92 (hernieuwbare energie, emissievrij vervoer, milieu enz., volgens de bijlagen II, IIbis en IIter/2 van het KB/WIB 92).
2. Moet mijn cliënt de attestering tijdens de overgangsperiode bij de belastingaangifte voegen?
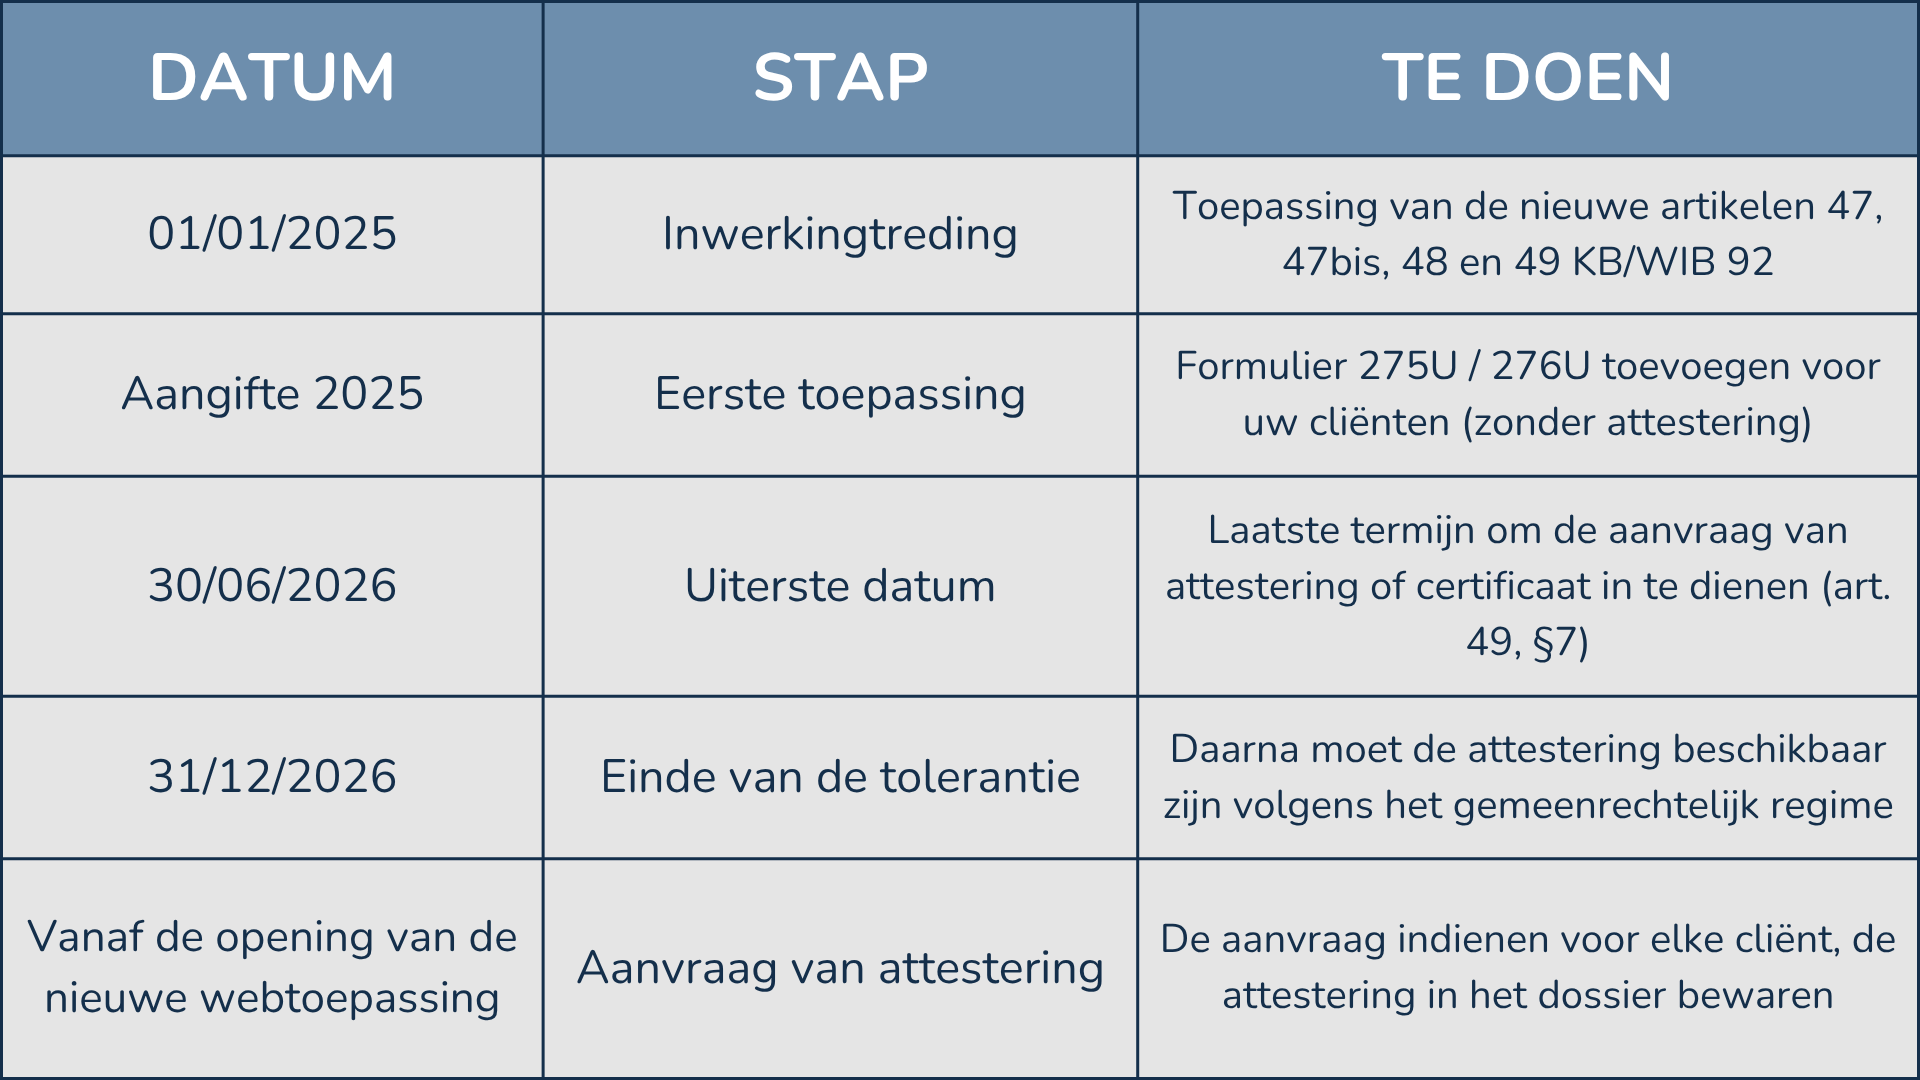
Nee. Het ontwerp van koninklijk besluit dat de overgang organiseert, bepaalt dat tot en met 31 december 2026 de attestering bedoeld in artikel 69/3 WIB 92 niet bij de aangifte hoeft te worden gevoegd, behalve wanneer de belastingplichtige er al over beschikt. De aanvraag van de aftrek gebeurt evenwel nog steeds via formulier 275U (cliënten onderworpen aan de VenB) of 276U (cliënten onderworpen aan de PB), dat samen met de aangifte moet worden ingediend.
3. Wat raad ik mijn cliënt aan om vanaf vandaag te doen?
Drie stappen:
- Formulier 275U/276U tijdig indienen binnen de aangiftetermijn
- Een technisch dossier samenstellen dat de in aanmerking komende aard voor de verhoogde thematische investeringsaftrek aantoont (intern of extern expertenverslag, offerte of factuur met relevante referenties, gemotiveerde beslissing — zoals vermeld in het koninklijk besluit)
- De attestering aanvragen bij de Vlaamse regering zodra de online module operationeel is en die in het dossier bewaren.
4. Wat is de termijn om voor mijn cliënt de attestering aan te vragen?
Voor vaste activa die zijn verworven of tot stand gebracht tussen 1 januari 2025 en 30 juni 2026, kent artikel 49, §7, KB/WIB 92 (ingevoegd bij het KB van 28.07.2025, B.S. 12.08.2025, Numac 2025006024) een afwijkende termijn toe van 12 maanden na de laatste dag van het belastbare tijdperk waarin de vaste activa zijn verworven of tot stand gebracht, zonder dat deze termijn verder kan lopen dan 30 juni 2026. Voor vaste activa die na 30 juni 2026 zijn verworven, wordt de termijn opnieuw 3 maanden (het gemeenrechtelijk regime van artikel 49, §1).
5. Wat moet ik mijn cliënt zeggen als de uiteindelijk afgeleverde attestering negatief is?
De aftrek wordt teruggenomen in het belastbare tijdperk waarin de negatieve attestering wordt ontvangen. Volgens de door het ministerieel kabinet bevestigde aanwijzingen wordt bij goede trouw geen belastingverhoging van 10% toegepast: de tolerantie beschermt dus de zorgvuldige cliënt van wie u het dossier degelijk hebt gedocumenteerd.
6. En wat als de attesteringsmodule vóór 2027 niet operationeel is?
De aftrek kan geldig zijn toegepast vanaf de aangifte met betrekking tot de investeringen van 2025, op voorwaarde dat aan de administratieve verplichtingen is voldaan (formulier 275U/276U en samenstelling van het dossier). Zodra de attestering beschikbaar wordt, moet zij worden aangevraagd binnen de dan geldende termijnen en bewaard. De tolerantie heft de procedure niet op, maar stelt de afdwingbaarheid ervan enkel uit.
7. Mijn cliënt heeft een investeringsproject gespreid over meerdere boekjaren: welke optie is er?
Artikel 49, §4 en §5, KB/WIB 92 laat toe een attest of certificaat aan te vragen dat het volledige project dekt, op basis van de lijsten die gelden op het ogenblik van de aanvraag. Voor projecten die vóór 1 juli 2026 zijn opgestart, geldt ook voor die certificaataanvraag de afwijkende termijn van 12 maanden na de laatste dag van het belastbare tijdperk waarin het investeringsproject is gestart (49, §7 KB/WIB 92).
Praktijkgevallen
1. BV-cliënt die in mei 2025 investeert in een laadpaal
Uw BV-cliënt, waarvan het boekjaar samenvalt met het kalenderjaar, verwerft in mei 2025 een laadpaal die in aanmerking komt voor de verhoogde thematische aftrek (bijlage IIbis, KB/WIB 92). De nieuwe webtoepassing is nog niet operationeel op de datum van indiening van de aangifte VenB 2026.
In de praktijk: u voegt formulier 275U bij haar aangifte, vraagt de aftrek aan en stelt haar dossier samen (offerte, technische fiche, financieringsplan). De cliënt beschikt over 12 maanden na de afsluiting om de aanvraag van de attestering in te dienen, met als uiterste datum 30.06.2026.
2. Vrijeberoepcliënt die in juni 2026 investeert
Uw cliënt, specialist-arts en onderworpen aan de PB, verwerft in juni 2026 medisch materiaal dat is opgenomen in bijlage IIter/2. De nieuwe webtoepassing is nog steeds niet volledig operationeel.
In de praktijk: u voegt formulier 276U bij zijn PB-aangifte, past de aftrek toe en bewaart zijn dossier. Aangezien de uiterste datum van 30.06.2026 voor het indienen van de aanvraag van de attestering op zijn investering van toepassing is, dient u die vóór die datum in.
3. Negatieve attestering ontvangen in 2027 voor een cliënt
Een kmo-cliënt heeft in 2025 de thematische aftrek toegepast op een milieu-investering. De attestering, aangevraagd in 2026, wordt in 2027 negatief afgeleverd.
In de praktijk: de aftrek wordt teruggenomen in het belastbare tijdperk waarin het negatieve attest wordt ontvangen, zonder belastingverhoging, op voorwaarde dat de goede trouw van de cliënt is aangetoond (volledig dossier en tijdige stappen).
Ons advies
> Controleer zonder uitstel voor elke investering van uw cliënten of die in aanmerking komt volgens de bijlagen II, IIbis, IIter/1, IIter/2 of IIquater van het KB/WIB 92.
> Voeg voor uw cliënten in de VenB formulier 275U toe; voor cliënten in de PB formulier 276U — binnen de aangiftetermijnen, ook zonder attestering.
> Stel voor elke cliënt een volledig technisch dossier samen: expertenverslag, gedetailleerde offerte of factuur, financieringsplan, technische beschrijving met verwijzing naar de toepasselijke lijst.
> Anticipeer voor investeringsprojecten van uw cliënten die over meer dan één belastbaar tijdperk lopen op de aanvraag van een investeringscertificaat, waarvan de conformiteit wordt beoordeeld op basis van de investeringslijsten die gelden op het ogenblik van de certificaataanvraag (artikel 49, §4, KB/WIB 92).
> Vraag de attestering voor uw cliënten aan zodra de webtoepassing wordt geopend en bewaar die in hun dossier met het oog op een eventuele controle.
> Documenteer de goede trouw van elke cliënt: die neutraliseert elke vermeerdering bij een eventuele terugname.